Banche
V-Count offre a una filiale bancaria il conteggio dei visitatori che il core banking non rileva mai. Un conta persone per banche sopra l’ingresso registra ogni arrivo, così l’affluenza in filiale può essere confrontata con le transazioni e lo spostamento verso il digitale diventa misurabile filiale per filiale.
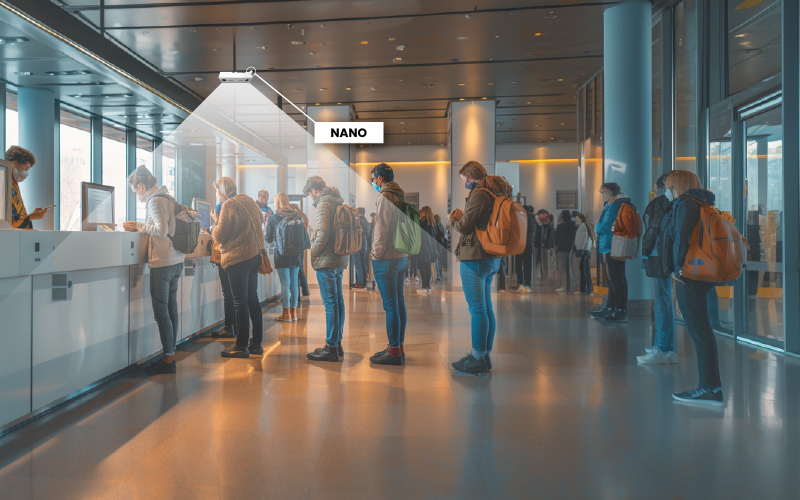
I sensori sopra la fila agli sportelli, l’area d’attesa della consulenza e la zona self-service trasformano quel conteggio in analisi dei visitatori per le banche: lunghezza della coda, tempo di attesa, permanenza, occupazione in tempo reale rispetto a un limite di sicurezza e il rapporto tra clienti su appuntamento e clienti spontanei, ora per ora. Il conteggio è anonimo, senza volti, identità o immagini conservate: per questo i team di compliance lo approvano.
BoostBI riporta ogni filiale con le stesse definizioni, così le decisioni su personale, orari di apertura e dimensionamento si basano su dati e non su impressioni.
Scopri la galleria dei nostri clienti. Siamo orgogliosi di lavorare con questi marchi leader, fornendo soluzioni di analisi dei visitatori che ne favoriscono il successo.


Vantaggi dell’analisi dei visitatori per le banche

Le banche possono misurare costantemente l’affluenza e l’occupazione in tempo reale nelle filiali, usando la tecnologia di conteggio persone per sapere quante persone sono presenti in ogni momento. Questi dati consentono un impiego efficiente del personale e una buona gestione delle risorse, garantendo operazioni ottimali.
Individuare le ore di punta è fondamentale per cogliere le opportunità di vendita e di conversione. Con i conta persone gli istituti possono identificare i periodi più affollati e adattare pause e turni per offrire un servizio migliore nei momenti di maggiore traffico.
Misurare e aumentare i tassi di conversione è essenziale per migliorare l’efficacia operativa. Confrontando il numero di visitatori con le operazioni concluse, le banche possono valutare e migliorare la conversione, garantendo un’esperienza cliente fluida e produttiva.
Il confronto delle prestazioni tra filiali offre alle banche informazioni preziose. Individuare le filiali migliori permette di replicare le strategie vincenti nelle sedi meno performanti, promuovendo qualità e soddisfazione costanti in tutta la rete.
Le strategie di marketing diventano più efficaci con il monitoraggio continuo del traffico verso i reparti interessati. Le banche possono testare l’efficacia delle nuove iniziative e assicurarsi che le promozioni siano allineate ai comportamenti e alle preferenze dei clienti.
È possibile ridurre i costi di affitto analizzando il traffico pedonale in strada con l’analisi dei visitatori. Presentando ai proprietari dati accurati sui passanti, le banche possono negoziare canoni migliori, risparmiando e migliorando l’efficienza finanziaria complessiva.
Le banche possono comprendere meglio comportamenti e preferenze dei clienti integrando analisi avanzate dei visitatori nelle proprie attività. Questa tecnologia non solo conta quante persone guardano le vetrine, ma fornisce anche dati dettagliati sulla durata dell’attenzione e su caratteristiche demografiche come età e genere.
Grazie a queste analisi, le banche possono ottimizzare contenuti e layout delle vetrine, adattandoli al profilo demografico del pubblico. Se, ad esempio, una fascia d’età mostra più interesse per determinati prodotti o campagne, le vetrine possono essere progettate per catturare e mantenere l’attenzione di quel pubblico.
Conoscere la distribuzione per genere di chi osserva le vetrine permette di creare campagne più mirate e inclusive. Adattando le promozioni ai diversi segmenti, le banche aumentano l’efficacia della pubblicità e, di conseguenza, i ricavi.
Conteggio persone in banca: cosa dovrebbe misurare una filiale
Il core banking dice cosa è stato transato. Non dice quante persone sono entrate, quanto sono rimaste in coda o quante se ne sono andate prima di essere servite. Un progetto di conteggio persone colma questa lacuna. Ecco le misure su cui si gestisce davvero una rete di filiali.
- Affluenza rispetto alle transazioni. Il rapporto tra visite contate e transazioni completate è la lettura più chiara dello spostamento al digitale. Se le visite calano più delle transazioni, l’operatività di routine è passata all’app, di solito come previsto. Se calano più le transazioni delle visite, le persone continuano a venire e se ne vanno senza essere servite: è un problema di servizio, non di canale.
- Lunghezza della coda e tempo di attesa. Misurati separatamente per la fila agli sportelli e per i desk di consulenza, mutui o imprese, perché si comportano in modo diverso: le attese allo sportello sono brevi e a picchi, quelle della consulenza lunghe e legate agli appuntamenti.
- Rapporto tra appuntamenti e clienti spontanei. Gli arrivi contati confrontati con gli appuntamenti prenotati mostrano quanta parte della giornata è pianificata e quanta imprevedibile. È il numero che decide se una filiale ha bisogno di un addetto all’accoglienza o di un punto di smistamento all’ingresso.
- Occupazione e permanenza nella zona self-service e ATM. Quante persone usano la zona self-service 24 ore, in quali fasce orarie e per quanto tempo. Una lunga permanenza davanti a uno sportello automatico indica di solito confusione o un guasto, non fedeltà.
- Curva degli arrivi per ora e giorno. Giorni di paga, di pensione, di mercato e la pausa pranzo producono gli stessi picchi a ogni ciclo, non appena si dispone di alcuni mesi di conteggi.
- Occupazione rispetto a un limite di sicurezza. Un conteggio in tempo reale all’interno del salone, confrontato con il limite fissato dalla politica di sicurezza della filiale.
- Confronto tra filiali. Visite per ora di apertura, visite per postazione e transazioni per visita, normalizzate per confrontare in modo corretto una grande filiale in centro e una piccola in periferia.
Dove si installa il sensore conta persone in banca
Il posizionamento determina cosa si può misurare, quindi pianifica la mappa dei sensori prima di ordinare l’hardware. Un sensore conta persone per banche si monta a soffitto e conta gli attraversamenti di una linea o la presenza in una zona definita. Per nessuna delle due cose ha bisogno di vedere un volto.
- Ingresso principale e bussola. Un sensore Nano AI sopra la porta interna fornisce il conteggio di entrate e uscite. Montarlo all’interno della bussola anziché sopra la porta su strada esclude dal dato passanti e guardia giurata.
- Fila agli sportelli e area d’attesa della consulenza. Qui il conteggio per zona fornisce lunghezza della coda e tempo di attesa invece di un semplice totale, e permette di vedere separatamente le due attese.
- Zona self-service e ATM. Questi spazi sono spesso vetrati, alti o illuminati di notte solo dalle macchine. Nano Prime, sensore stereo 3D, è progettato per soffitti alti e luce difficile, dove un conteggio basato su immagini avrebbe difficoltà.
- Piazzale esterno, corsia drive-in o ATM esterno. Nano Outdoor è fatto per resistere alle intemperie e conta gli avvicinamenti che non diventano ingressi, utile per sapere quanta parte del flusso di passaggio la filiale converte.
- Occupazione in tempo reale. VCare trasforma il conteggio all’ingresso in un dato in tempo reale per il salone, con display o avviso quando la sala è più piena di quanto consentito.
- Reporting. Ogni sensore invia i dati a BoostBI, la piattaforma di analisi cloud di V-Count, così una filiale, una regione o l’intera rete si leggono dallo stesso cruscotto e con le stesse definizioni.
Gestione delle code in banca: sportelli, consulenza e area self-service
La gestione delle code in banca funziona quando la coda viene misurata, non stimata. I sensori sopra l’area d’attesa forniscono la lunghezza della coda in tempo reale; abbinati al conteggio all’ingresso danno il tempo di attesa, i minuti tra l’ingresso e l’arrivo a una postazione. Così il reclamo più comune in filiale diventa un numero con un obiettivo.
Una volta che il numero esiste, guida le azioni. Una soglia sulla coda agli sportelli può far aprire una seconda postazione prima che la fila arrivi alla porta. Un’attesa lunga in consulenza segnala un’agenda più piena di quanto i consulenti in turno possano gestire.
Confrontare tempo di attesa e abbandoni, gli arrivi che se ne vanno senza essere serviti, mostra quanto costa la coda in affari persi. La nostra panoramica sulla gestione delle code spiega la misurazione, e la pagina sul sistema di gestione delle code descrive come i dati di conteggio alimentano eliminacode, chiamata e digital signage in filiale.
Come le banche usano i dati di analisi dei visitatori
- Personale per fascia oraria. Turni costruiti sulla curva degli arrivi invece che sull’abitudine: più postazioni al picco di mezzogiorno, meno nella metà mattina tranquilla, pause spostate fuori dai novanta minuti più intensi.
- Dimensionamento delle filiali. Le visite per ora di apertura in tutta la rete distinguono le filiali davvero affollate da quelle tranquille tutto il giorno e da quelle tranquille solo il pomeriggio, che potrebbero semplicemente aver bisogno di orari ridotti anziché di una discussione sulla chiusura.
- Layout e migrazione al self-service. Permanenza e conteggi per zona mostrano se i clienti usano l’isola self-service o vanno dritti allo sportello. È la prova onesta del funzionamento di un programma di migrazione.
- Politica degli appuntamenti. La quota di clienti spontanei per filiale e per ora decide dove la consulenza solo su appuntamento è realistica e dove respingerebbe le persone.
- Limiti di sicurezza e occupazione. L’occupazione in tempo reale supporta i limiti di affollamento e sicurezza già previsti, con un avviso automatico invece di una guardia che conta le teste.
- Attribuzione delle campagne. Una campagna locale, una variazione dei tassi o il lancio di un prodotto dovrebbero comparire come aumento delle visite nelle filiali coinvolte. Se non accade, il budget può essere reindirizzato.
- Pulizie, manutenzione e rifornimento contante. Il traffico giornaliero nella zona ATM è un criterio migliore di un calendario fisso per programmare pulizie e rifornimento di contante.
Anonimo per progettazione: cosa non raccoglie un conta persone in banca
Le banche lo chiedono prima di tutto, quindi è bene dirlo chiaramente. I sensori V-Count contano le persone, non le identificano. L’elaborazione avviene sul dispositivo, dal sensore esce solo un numero legato a un orario e a una zona, e per il conteggio non vengono salvate né trasmesse immagini.
Non c’è riconoscimento facciale, nessun nome, nessun collegamento a un conto e nessun modo di seguire una persona identificata tra le filiali. Un visitatore è una figura anonima che attraversa una linea: è tutto ciò che serve a una filiale per presidiare uno sportello o aprirne un secondo. È la differenza tra un conta persone e una telecamera di sorveglianza, ed è di solito ciò che fa superare a un progetto la verifica sulla protezione dei dati.
Vuoi vederlo sulla planimetria della tua filiale? Richiedi una demo e analizzeremo insieme posizionamento dei sensori, i KPI sopra indicati e la vista di rete in BoostBI.