Banken
V-Count liefert einer Bankfiliale die Besucherzahl, die das Kernbankensystem nie erfasst. Ein Personenzähler für Banken über dem Eingang registriert jeden Besucher, sodass die Filialfrequenz den Transaktionen gegenübergestellt und die digitale Verlagerung Standort für Standort messbar wird.
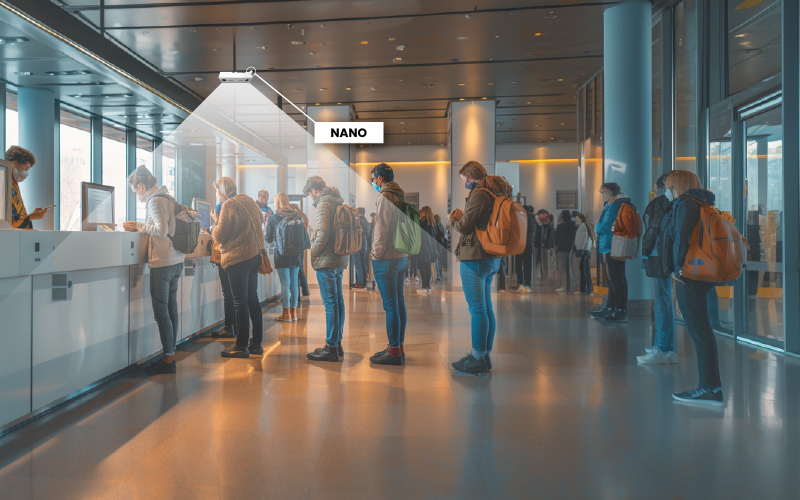
Sensoren über der Kassenschlange, dem Wartebereich der Beratung und der SB-Zone machen daraus Besucheranalysen für Banken: Warteschlangenlänge, Wartezeit, Verweildauer, Live-Belegung gegenüber einem sicheren Grenzwert und das Verhältnis von Termin- zu Laufkunden, Stunde für Stunde. Die Zählung ist anonym – keine Gesichter, keine Identitäten, keine gespeicherten Bilder –, weshalb Compliance-Teams sie freigeben.
BoostBI berichtet jede Filiale nach denselben Definitionen, sodass Entscheidungen über Personal, Öffnungszeiten und Filialgröße auf Fakten statt auf Anekdoten beruhen.
Entdecken Sie die Galerie mit unseren vielfältigen Kunden. Wir sind stolz darauf, mit diesen führenden Marken zusammenzuarbeiten und ihnen Besucheranalyse-Lösungen zu liefern, die ihren Erfolg vorantreiben.


Vorteile der Besucheranalyse für Banken

Banken können Besucherfrequenz und Echtzeit-Belegung in ihren Filialen kontinuierlich messen und mithilfe von Personenzählung jederzeit erkennen, wie viele Personen anwesend sind. Diese Daten ermöglichen einen effizienten Personaleinsatz und ein gutes Ressourcenmanagement für einen optimalen Betrieb.
Spitzenzeiten zu erkennen ist für Banken entscheidend, um Vertriebs- und Abschlusschancen zu nutzen. Mit Personenzählern können Institute die verkehrsreichsten Zeiten genau bestimmen und Pausen und Schichten so anpassen, dass der Service in Stoßzeiten besser wird.
Konversionsraten zu messen und zu steigern ist für Banken zentral, um die betriebliche Effektivität zu erhöhen. Indem sie die Besucherzahl mit erfolgreich abgeschlossenen Vorgängen vergleichen, können Banken ihre Konversionsrate bewerten und verbessern und ein reibungsloses, produktives Kundenerlebnis sichern.
Der Leistungsvergleich zwischen Filialen liefert Banken wertvolle Erkenntnisse. Wer leistungsstarke Filialen identifiziert, kann erfolgreiche Strategien auf schwächere Standorte übertragen und so gleichbleibende Qualität und Kundenzufriedenheit im gesamten Netz fördern.
Marketingstrategien lassen sich durch die kontinuierliche Messung der Besucherströme in den jeweiligen Bereichen gezielter optimieren. Banken können die Wirksamkeit neuer Marketingmaßnahmen testen und sicherstellen, dass Aktionen zum Verhalten und zu den Vorlieben der Kunden passen.
Mietkosten lassen sich durch die Analyse der Passantenfrequenz mit Besucheranalysen senken. Mit genauen Daten zur Laufkundschaft auf der Straße können Banken bessere Mietkonditionen mit Eigentümern aushandeln, was Kosten spart und die Wirtschaftlichkeit insgesamt verbessert.
Banken können Verhalten und Vorlieben ihrer Kunden besser verstehen, wenn sie fortschrittliche Besucheranalysen in ihre Abläufe integrieren. Diese Technologie zählt nicht nur, wie viele Menschen auf das Schaufenster blicken, sondern liefert auch detaillierte Erkenntnisse zur Dauer der Aufmerksamkeit sowie zu demografischen Merkmalen wie Alter und Geschlecht.
Mit diesen Analysen können Banken Inhalt und Gestaltung ihrer Schaufenster optimieren und auf die demografische Zusammensetzung ihres Publikums zuschneiden. Zeigt etwa eine bestimmte Altersgruppe mehr Interesse an bestimmten Produkten oder Kampagnen, können Banken ihre Auslagen gezielt so gestalten, dass sie die Aufmerksamkeit dieser Gruppe gewinnen und halten.
Wer die Geschlechterverteilung der Schaufensterbetrachter kennt, kann gezieltere und inklusivere Marketingkampagnen gestalten. Indem Banken Aktionen auf unterschiedliche Zielgruppen zuschneiden, steigern sie die Wirkung ihrer Werbung und damit ihren Umsatz.
Personenzählung in Banken: Was eine Filiale messen sollte
Das Kernbankensystem zeigt, welche Transaktionen stattgefunden haben. Es zeigt nicht, wie viele Menschen durch die Tür kamen, wie lange sie in der Schlange standen oder wie viele gingen, bevor sie bedient wurden. Eine Personenzählung schließt diese Lücke. Das sind die Kennzahlen, nach denen ein Filialnetz tatsächlich gesteuert wird.
- Frequenz im Verhältnis zu Transaktionen. Das Verhältnis gezählter Besuche zu abgeschlossenen Transaktionen ist der klarste Indikator für die digitale Verlagerung. Sinken die Besuche schneller als die Transaktionen, ist das Routinegeschäft in die App gewandert – meist so gewollt. Sinken die Transaktionen schneller als die Besuche, kommen Menschen weiterhin und gehen unbedient wieder: ein Serviceproblem, kein Kanalproblem.
- Warteschlangenlänge und Wartezeit. Getrennt gemessen für die Kassenschlange und für Beratungs-, Baufinanzierungs- oder Firmenkundenschalter, weil sie sich unterschiedlich verhalten: Wartezeiten an der Kasse sind kurz und sprunghaft, in der Beratung lang und terminabhängig.
- Verhältnis von Termin- zu Laufkunden. Gezählte Besucher im Vergleich zu gebuchten Terminen zeigen, wie viel des Tages verplant und wie viel unvorhersehbar ist. Diese Zahl entscheidet, ob eine Filiale einen Empfang oder eine Vorsortierung an der Tür braucht.
- Belegung und Verweildauer in SB- und Geldautomatenzonen. Wie viele Menschen die 24-Stunden-SB-Zone nutzen, zu welchen Uhrzeiten und wie lange sie bleiben. Lange Verweildauer an einem Automaten bedeutet meist Verwirrung oder eine Störung, nicht Treue.
- Besucherkurve nach Stunde und Wochentag. Zahltage, Rententage, Markttage und die Mittagspause erzeugen jedes Mal dieselben Spitzen, sobald einige Monate Zähldaten vorliegen.
- Belegung im Verhältnis zu einem sicheren Grenzwert. Eine Live-Personenzahl in der Schalterhalle, verglichen mit dem Grenzwert aus der Sicherheitsrichtlinie der Filiale.
- Filialvergleich. Besuche pro Öffnungsstunde, Besuche pro Schalterplatz und Transaktionen pro Besuch – normalisiert, damit eine große Innenstadtfiliale und eine kleine Vorortfiliale fair verglichen werden können.
Wo der Personenzähler-Sensor in der Bank montiert wird
Die Platzierung bestimmt, was Sie messen können – planen Sie die Sensoranordnung also, bevor Sie Hardware bestellen. Ein Personenzähler-Sensor für Banken wird über Kopf montiert und zählt das Überqueren einer Linie oder die Anwesenheit in einer definierten Zone. Für beides muss er kein Gesicht sehen.
- Haupteingang und Windfang. Ein Nano AI-Sensor über der Innentür liefert die Ein- und Ausgangszählung der Filiale. Die Montage im Windfang statt über der Straßentür hält Passanten und das Sicherheitspersonal aus der Zahl heraus.
- Kassenschlange und Wartebereich der Beratung. Die Zonenzählung liefert hier Warteschlangenlänge und Wartezeit statt einer bloßen Summe – und sie zeigt beide Wartesituationen getrennt.
- SB- und Geldautomatenzone. Diese Bereiche sind oft verglast, hoch oder nachts nur von den Automaten beleuchtet. Nano Prime, ein 3D-Stereosensor, ist für hohe Decken und schwierige Lichtverhältnisse gebaut, bei denen eine bildbasierte Zählung Probleme hätte.
- Vorplatz, Drive-in-Spur oder Außen-Geldautomat. Nano Outdoor ist wetterfest und zählt Annäherungen, die nie zu Eintritten werden – nützlich, wenn Sie wissen wollen, wie viel des vorbeiziehenden Stroms die Filiale gewinnt.
- Live-Belegung. VCare macht aus der Eingangszählung eine Echtzeitzahl für die Schalterhalle, mit Anzeige oder Alarm, wenn die Halle voller ist, als die Richtlinie erlaubt.
- Reporting. Jeder Sensor meldet an BoostBI, die Cloud-Analyseplattform von V-Count, sodass eine Filiale, eine Region oder das gesamte Netz im selben Dashboard und nach denselben Definitionen ausgewertet wird.
Warteschlangenmanagement in Banken: Kasse, Beratung und SB-Zone
Warteschlangenmanagement in Banken funktioniert, wenn die Schlange gemessen statt geschätzt wird. Zählsensoren über dem Wartebereich liefern die Live-Länge der Schlange; zusammen mit der Eingangszählung ergeben sie die Wartezeit – die Minuten zwischen Betreten der Filiale und Erreichen eines Schalters. So wird die häufigste Filialbeschwerde zu einer Zahl mit Zielwert.
Sobald es die Zahl gibt, löst sie Maßnahmen aus. Ein Schwellenwert an der Kassenschlange kann einen zweiten Schalter öffnen lassen, bevor die Schlange bis zur Tür reicht.
Eine lange Beratungswartezeit zeigt, dass der Terminkalender enger gefüllt ist, als die anwesenden Berater bedienen können. Der Vergleich von Wartezeit und Abbruchquote – Besucher, die ohne Bedienung gehen – zeigt, was die Schlange an verlorenem Geschäft kostet.
Unsere Übersicht zum Warteschlangenmanagement erklärt die Messung, und die Seite zum Warteschlangenmanagementsystem beschreibt, wie Zähldaten Ticketsysteme, Aufrufanlagen und Digital Signage in einer Filiale speisen.
Wie Banken die Daten der Besucheranalyse nutzen
- Personalplanung nach Stunden. Dienstpläne auf Basis der Besucherkurve statt aus Gewohnheit: mehr Schalter zur Mittagsspitze, weniger am ruhigen Vormittag, Pausen außerhalb der betriebsamsten neunzig Minuten.
- Filialgröße anpassen. Besuche pro Öffnungsstunde im gesamten Netz trennen die wirklich ausgelasteten Filialen von denen, die den ganzen Tag ruhig sind, und von denen, die nur nachmittags ruhig sind – diese brauchen vielleicht nur kürzere Öffnungszeiten statt einer Schließungsdebatte.
- Raumgestaltung und SB-Migration. Verweildauer und Zonenzählungen zeigen, ob Kunden die SB-Insel nutzen oder direkt daran vorbei zum Schalter gehen. Das ist der ehrliche Test, ob ein Migrationsprogramm wirkt.
- Terminpolitik. Der Anteil der Laufkunden je Filiale und Stunde entscheidet, wo reine Terminberatung realistisch ist und wo sie Kunden abweisen würde.
- Sicherheits- und Belegungsgrenzen. Die Live-Belegung unterstützt die bestehenden Personen- und Sicherheitsgrenzen einer Filiale – mit automatischem Alarm statt eines Wachmanns, der Köpfe zählt.
- Kampagnenzuordnung. Eine lokale Kampagne, eine Zinsänderung oder eine Produkteinführung sollte sich als Anstieg der gezählten Besuche in den Zielfilialen zeigen. Tut sie das nicht, kann das Budget umgeschichtet werden.
- Reinigung, Wartung und Bargeldzyklen. Die tägliche Frequenz in der Geldautomatenzone ist ein besserer Auslöser für Reinigungsrunden und Bargeldbefüllung als ein fester Kalender.
Anonym by Design: Was ein Personenzähler in der Bank nicht erfasst
Banken fragen das vor allem anderen, deshalb hier klar gesagt: V-Count-Sensoren zählen Menschen, sie identifizieren sie nicht. Die Verarbeitung erfolgt auf dem Gerät; der Sensor gibt nur eine Zahl mit Zeit und Zone aus, und für die Zählung werden keine Bilder gespeichert oder übertragen.
Es gibt keinen Gesichtsabgleich, keinen Namen, keine Kontoverknüpfung und keine Möglichkeit, eine bestimmte Person zwischen Filialen zu verfolgen. Ein Besucher ist ein anonymer Körper, der eine Linie überquert – mehr braucht eine Filiale nicht, um einen Schalter zu besetzen oder einen zweiten zu öffnen.
Das ist der Unterschied zwischen einem Personenzähler und einer Überwachungskamera, und meist ist es genau das, was ein Projekt durch die Datenschutzprüfung bringt.
Möchten Sie es anhand Ihres eigenen Filialplans sehen? Fordern Sie eine Demo an, und wir gehen Sensorplatzierung, die oben genannten KPIs und die Netzansicht in BoostBI gemeinsam durch.